


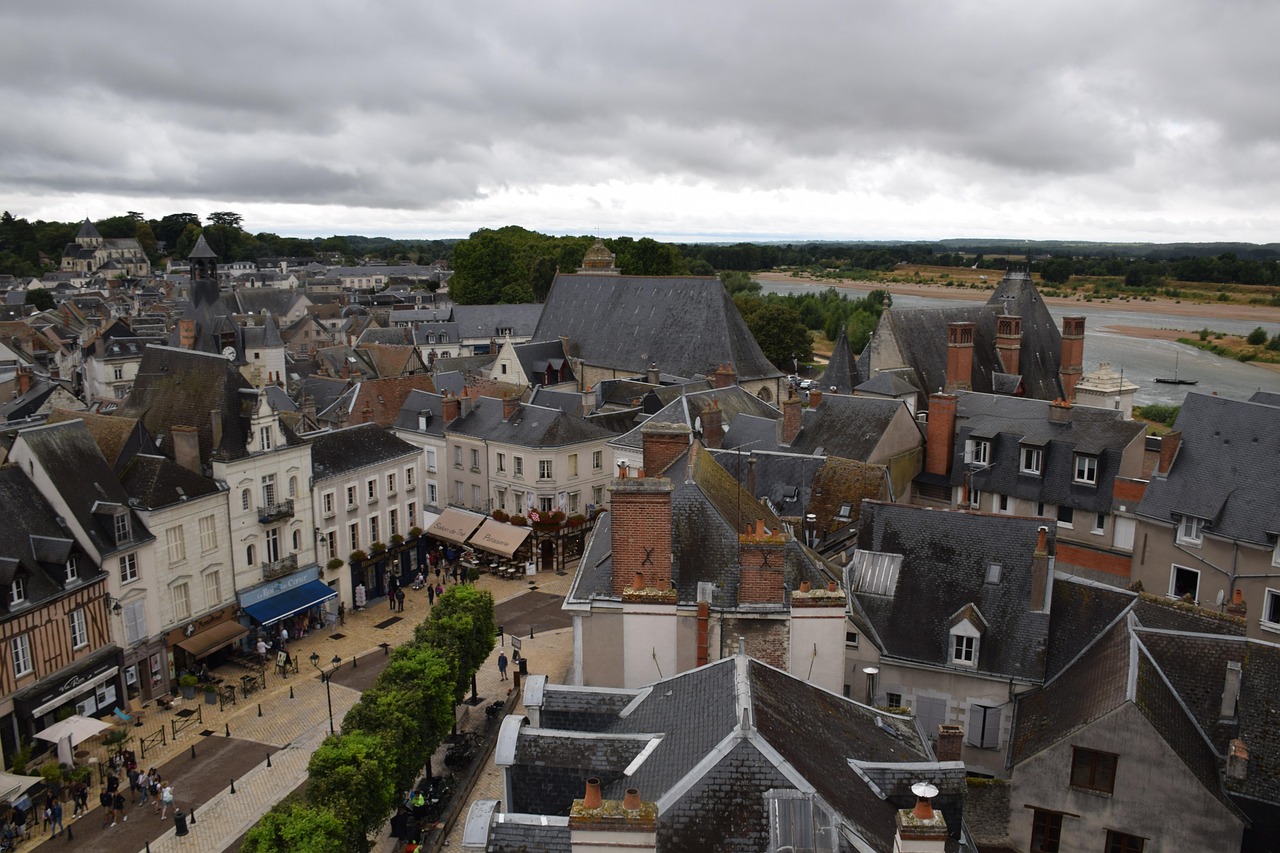

La tempête Austen a traversé le nord-ouest de la France, de la Bretagne aux Hauts-de-France, le vendredi 23 octobre 2026. Selon Météo-France, les rafales ont atteint 129 km/h à Plovan (Finistère) ; selon Enedis, cité par l'AFP, 242 000 foyers étaient encore privés d'électricité ce jour-là à 18 h. Dans un immeuble touché, chaque jour compte : un sinistre déclaré en retard se discute avec l'assureur, et un toit resté ouvert laisse entrer l'eau dans les logements. La gestion d'un sinistre en copropriété repose sur une règle simple : le syndic déclare ce qui touche les parties communes, chaque occupant déclare ce qui touche son logement.
Qui déclare le sinistre, et dans quel délai ?
Les dégâts sur les parties communes (toiture, façade, cheminées, cage d'escalier) sont déclarés par le syndic à l'assureur de l'immeuble, rappelle Service-Public. C'est la multirisque de l'immeuble, l'assurance de la copropriété, qui couvre ces dommages matériels.
Les dégâts dans un logement (plafond taché, parquet gonflé, meubles abîmés) sont déclarés par l'occupant, propriétaire ou locataire, à son assurance habitation, même si l'eau est entrée par le toit commun.
Le délai est fixé par chaque contrat, mais il ne peut pas être inférieur à cinq jours ouvrés (article L113-2 du code des assurances). Un retard ne fait perdre la garantie que si l'assureur prouve qu'il lui a causé un préjudice. Déclarez quand même sans attendre.

Quelle assurance paie quoi ?
Le vent d'une tempête est couvert par la garantie tempête : les contrats qui assurent un logement ou un immeuble contre l'incendie ou d'autres dommages la comprennent d'office (article L122-7 du code des assurances). Inutile d'attendre un arrêté de catastrophe naturelle pour les dégâts dus au vent ; franchise et plafonds sont ceux du contrat.
| Dommage | Qui déclare | Quelle assurance |
|---|---|---|
| Toiture, façade, cheminée, parties communes | Le syndic | Multirisque de l'immeuble |
| Plafond, sols, meubles d'un logement | L'occupant | Son assurance habitation |
| Voiture abîmée par une tuile ou un arbre | Son propriétaire | Son assurance auto, si elle couvre les dommages au véhicule |
Sources : Service-Public, fiche « Copropriété : quelle assurance pour les parties communes ? » (vérifiée le 22 juillet 2025) ; article L122-7 du code des assurances.
Si l'eau est entrée chez vous par le toit, prévenez aussi le syndic par écrit : c'est à lui de faire réparer la cause, comme pour un dégât des eaux en copropriété.
Ce que l'assurance de l'immeuble ne rembourse pas (franchise, partie non couverte) reste à la charge du syndicat des copropriétaires. Ces frais se répartissent en principe selon les tantièmes de chaque lot (article 10 de la loi du 10 juillet 1965).
Les inondations sont un cas à part : si les pluies ont inondé des caves, un arrêté de catastrophe naturelle peut être publié pour certaines communes. Il faut alors déclarer le sinistre au plus tard trente jours après sa publication (article L125-2 du code des assurances).
Travaux urgents : ce que le syndic peut faire sans attendre l'AG
En cas d'urgence, le syndic peut faire réaliser de sa propre initiative les travaux nécessaires à la sauvegarde de l'immeuble (article 18 de la loi du 10 juillet 1965). Bâcher un toit, sécuriser une cheminée qui menace de tomber ou remplacer une vitre brisée dans la cage d'escalier en font partie. Notre article sur les travaux urgents en copropriété détaille la marche à suivre.
L'article 37 du décret du 17 mars 1967 encadre ces travaux. Le syndic doit informer les copropriétaires et convoquer immédiatement une assemblée générale. Pour lancer le chantier, il peut appeler une provision sans vote, après avis du conseil syndical s'il existe, dans la limite du tiers du devis. Toute autre provision exige une décision de l'AG.
La remise en état durable, comme une réfection de la toiture, se vote en AG. Ces travaux de conservation relèvent de la majorité de l'article 24 de la loi du 10 juillet 1965, celle des voix exprimées.
Si l'immeuble est fragilisé : arrêté de mise en sécurité et loyers
Si une façade ou une toiture menace de tomber, la mairie peut prendre un arrêté de mise en sécurité. Pour un copropriétaire bailleur, l'enjeu est direct : le loyer des logements visés cesse d'être dû à partir du premier jour du mois qui suit la notification ou l'affichage de l'arrêté, et jusqu'au mois qui suit sa mainlevée (article L521-2 du code de la construction et de l'habitation). Le bail n'est pas résilié de plein droit.
Sans arrêté, pas de suspension automatique : les règles habituelles entre bailleur et locataire s'appliquent, détaillées dans notre article sur les dégâts dans un bien en location.
Ce que le conseil syndical peut faire dès maintenant
Le conseil syndical assiste le syndic et contrôle sa gestion : après une tempête, il peut accélérer les choses.
- Faire le tour de l'immeuble (toiture visible, façades, cour, caves) et envoyer les photos des dégâts au syndic par écrit.
- Vérifier que le syndic a déclaré le sinistre et demander la référence du dossier.
- Donner son avis sur le devis de mise hors d'eau et sur la provision demandée.
- Faire inscrire les réparations définitives à l'ordre du jour de l'AG.
Chez Matera, le gestionnaire de proximité déclare les sinistres des parties communes et suit les travaux, avec l'appui de plus de 200 experts, dont des spécialistes des sinistres. Les copropriétaires suivent le dossier et les ordres de service en direct sur la plateforme. Découvrir l'offre syndic de Matera.
Sources
- Météo-France, « Tempête Austen : vents violents et pluies sur le nord du pays », 23 octobre 2026
- AFP, dépêche sur le passage de la tempête Austen publiée par Sud Radio, 23 octobre 2026
- Service-Public, « Copropriété : quelle assurance pour les parties communes ? », fiche vérifiée le 22 juillet 2025
- Code des assurances, articles L113-2, L122-7 et L125-2 (Légifrance)
- Loi n° 65-557 du 10 juillet 1965, articles 10, 18 et 24 ; décret n° 67-223 du 17 mars 1967, article 37 (Légifrance)
- Code de la construction et de l'habitation, article L521-2 (Légifrance)


